Über das KPI-Paradox
Was ist das KPI-Paradox?
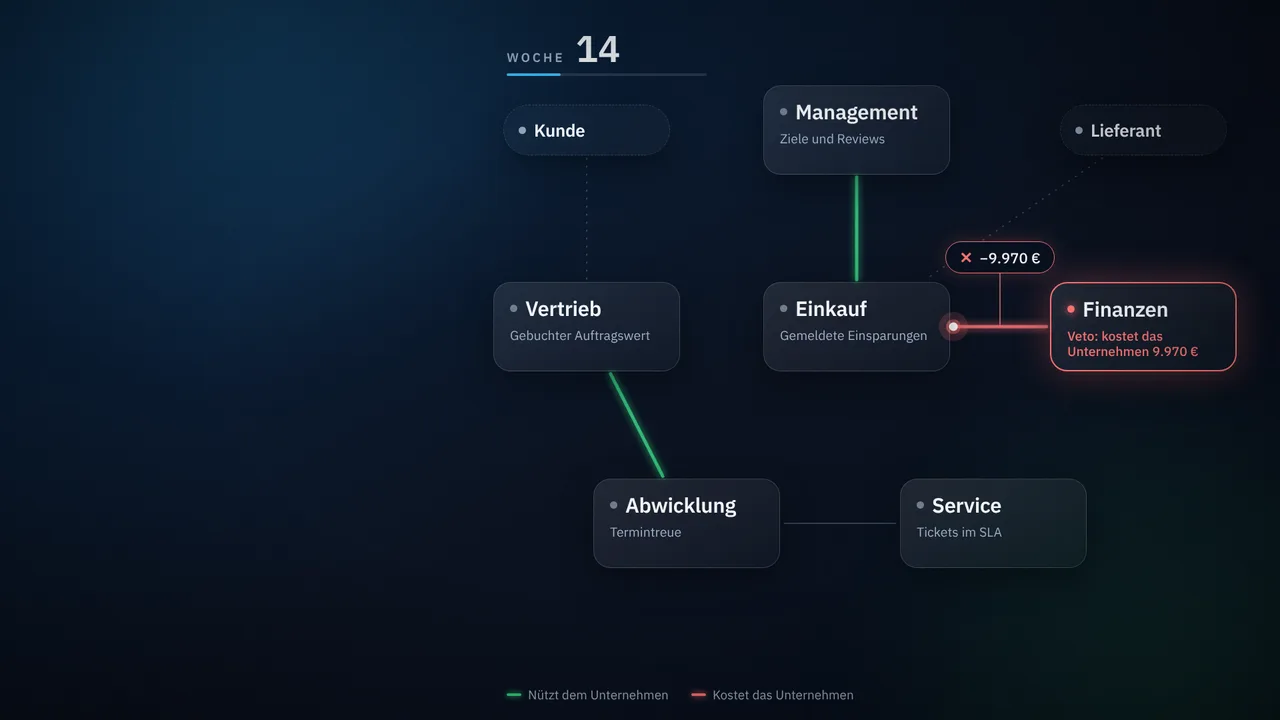
Das KPI-Paradox beschreibt, was passiert, wenn jede Abteilung ihre eigenen Ziele erreicht und das Unternehmen insgesamt trotzdem schlechter dasteht. Jede Scorecard ist für sich vernünftig. Zusammen belohnen sie Verhalten, das Kosten, Risiken oder Verzögerungen in die Kennzahl eines anderen verschiebt. Dieser Simulator zeigt das an einem fiktiven Unternehmen, jede Zahl stammt aus einer nachvollziehbaren Berechnung.
Wie widersprüchliche KPIs Abteilungen auseinanderziehen
Kommt Ihnen davon etwas bekannt vor? Die Simulation zeigt, woher ein solcher Konflikt kommen könnte und warum, damit Sie es mit dem vergleichen können, was Sie in Ihrer eigenen Organisation sehen. Es sind verbreitete Muster, keine Befunde über eine reale Organisation.
Einsparungen gegen Zahlungsbedingungen
Der Einkauf wird an gemeldeten Einsparungen gemessen, das Finanzwesen an den Zahlungszielen (Days Payable Outstanding). Ein Lieferantenrabatt mit kürzerem Zahlungsziel kann die eine Kennzahl verbessern und die andere verschlechtern.
Auftragseingang gegen Lieferkapazität
Der Vertrieb wird für gebuchte Aufträge belohnt, die Auftragsabwicklung für pünktlich abgeschlossene Projekte. Angebote, die den Engineering-Rückstand ignorieren, enden in verspäteten Projekten und Überstunden.
Servicelevel gegen Aufwand
Ein Serviceteam, das an fristgerecht geschlossenen Tickets gemessen wird, kann leichte Tickets bevorzugen und die für Kunden wichtigsten liegen lassen.
Gemeldete gegen reale Zahlen
Hängt ein Ziel an einer Basislinie oder einer Prognose, gibt es einen Anreiz, Basislinie oder Prognose zu verschieben statt das Ergebnis. Eine geprüfte Basislinie nimmt diese Möglichkeit weg.
Warum das immer wieder passiert
Steven Kerr beschrieb das Muster 1975 als „Belohnt wird A, erhofft wird B“. Das Goodhart'sche Gesetz und das Campbell'sche Gesetz sagen aus anderen Richtungen dasselbe: Wird eine Messgröße zum Ziel, optimieren Menschen die Messgröße. Dafür braucht es keine schlechte Absicht. Es folgt daraus, wie Ziele gesetzt werden.
So funktioniert die Simulation
Jede Zahl stammt aus einer nachvollziehbaren Berechnung über ein Modell eines fiktiven Maschinenbauunternehmens: Zahlungsbedingungen, gemeinsame Engineering-Kapazität, Belohnungskurven, Freigaberechte und Messgrundlagen. Die Abteilungen handeln nach festgelegten Verhaltensprofilen oder, optional, über KI-Rollenagenten, die innerhalb fester Regeln wählen. Die Läufe sind gepaart: Beide Versionen teilen dieselben Zufallsereignisse, ein Unterschied stammt also aus der einen Regel, die Sie geändert haben. Die Zahlen sind beispielhaft, weil das Unternehmen fiktiv ist. Auf Ihre Organisation übertragbar ist der Mechanismus: wer wofür belohnt wird, wer entscheiden darf und welche Informationen zwischen ihnen fließen müssen.
Forschung, Annahmen und Methodik
Die Mechanismen folgen veröffentlichten Arbeiten zu Anreizen und zur Manipulation von Leistungsmaßen. Wichtigste Quellen:
- Kerr, S. (1975). On the folly of rewarding A, while hoping for B. Academy of Management Journal, 18(4).
- Holmström, B., Milgrom, P. (1991). Multitask principal-agent analyses: incentive contracts, asset ownership, and job design. Journal of Law, Economics, & Organization, 7.
- Courty, P., Marschke, G. (2004). An empirical investigation of gaming responses to explicit performance incentives. Journal of Labor Economics, 22(1), 23-56.
- Oyer, P. (1998). Fiscal year ends and nonlinear incentive contracts: the effect on business seasonality. Quarterly Journal of Economics, 113(1), 149-185.
- Schweitzer, M. E., Ordóñez, L., Douma, B. (2004). Goal setting as a motivator of unethical behavior. Academy of Management Journal, 47(3), 422-432.
Annahmen: Die Zahlen sind beispielhaft und vor Steuern; die Finanzierungskosten kürzerer Zahlungsziele ergeben sich aus Kapitalkosten mal Rückgang der durchschnittlichen Verbindlichkeiten; Auswirkungen auf Qualität und Lieferantenresilienz werden nicht modelliert.
Ein kostenloses Experiment von Voice2Evolve
Prüfen Sie es an Ihrer eigenen Realität
- Wählen Sie die Situation, die Ihrer am nächsten kommt, und beobachten Sie, wie Scorecards und Unternehmensergebnis auseinanderlaufen.
- Ändern Sie eine Sache, etwa die Einspar-KPI, wer freigeben muss oder welche Informationen wen erreichen, und lassen Sie dasselbe Jahr erneut laufen.
- Achten Sie darauf, was sich bewegt und was nicht, und fragen Sie sich, ob dieselbe Ursache auch in Ihrer Organisation wirken könnte.
Fragen und Antworten
- Ist der KPI-Paradox-Simulator kostenlos?
- Ja. Er braucht kein Konto und keine E-Mail-Adresse. Nur der optionale Modus „Ihre Organisation“ fragt nach einer E-Mail-Adresse, um Ihnen einen Bericht zu senden.
- Ist das eine Prognose für mein Unternehmen?
- Nein. Es zeigt, wie Anreizsysteme zusammenwirken, und nutzt dafür Mechanismen aus der Anreizforschung. Die genauen Zahlen gehören zu einem fiktiven Unternehmen; die Fragen, die sich daraus ergeben, lohnen sich für Ihr eigenes Team. Es ist keine Finanz-, Personal- oder Rechtsberatung.
- Was ist das Goodhart'sche Gesetz?
- Es besagt, dass eine Messgröße, die zum Ziel wird, kein verlässliches Maß mehr ist, weil Menschen beginnen, die Messgröße selbst zu optimieren.
- Was kann ich in der Simulation ändern?
- Sie ändern jeweils eine Regel, zum Beispiel eine geprüfte Basislinie, mehr Kapazität oder eine andere Belohnungskurve, und lassen dasselbe Jahr erneut laufen, um den Unterschied zu sehen.