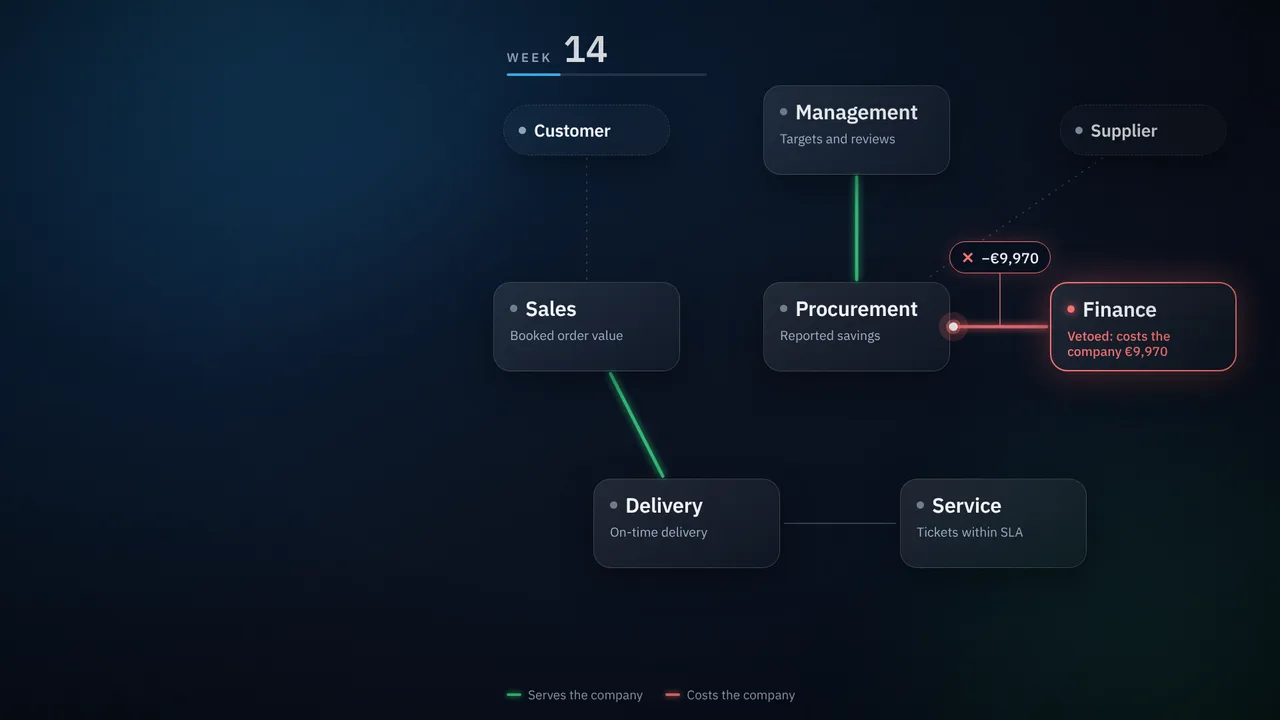
Sobre la paradoja de los KPI
¿Qué es la paradoja de los KPI?
La paradoja de los KPI es lo que ocurre cuando cada departamento cumple sus propios objetivos y la empresa en conjunto empeora. Cada cuadro de mando es razonable por separado. Juntos premian comportamientos que trasladan costes, riesgos o retrasos al indicador de otro. Este simulador te lo muestra en una empresa ficticia, con cada cifra procedente de un único cálculo transparente.
Cómo los KPI en conflicto separan a los departamentos
¿Alguna te suena? La simulación muestra de dónde podría venir un conflicto así y por qué, para que puedas compararlo con lo que ves en tu propia organización. Son patrones habituales, no conclusiones sobre ninguna organización real.
Ahorros frente a plazos de pago
Compras se mide por los ahorros declarados y Finanzas por los días de pago a proveedores (DPO). Un descuento del proveedor a cambio de pagar antes puede mejorar un indicador y empeorar el otro.
Pedidos frente a capacidad de entrega
Ventas se premia por los pedidos cerrados y Entrega por los proyectos terminados a tiempo. Las ofertas que ignoran la carga de ingeniería acaban en proyectos retrasados y horas extra.
Niveles de servicio frente a esfuerzo
Un equipo de servicio medido por tickets cerrados dentro del plazo puede preferir los fáciles a los que más importan a los clientes.
Cifras declaradas frente a cifras reales
Cuando un objetivo depende de una línea base o de una previsión, hay un motivo para mover la línea base o la previsión en lugar del resultado. Una línea base auditada elimina esa opción.
Por qué ocurre una y otra vez
Steven Kerr describió el patrón en 1975 como premiar A esperando B. La ley de Goodhart y la ley de Campbell dicen lo mismo desde otros ángulos: cuando una medida se convierte en objetivo, las personas optimizan la medida. No hace falta mala intención. Es consecuencia de cómo se fijan los objetivos.
Cómo funciona la simulación
Cada cifra procede de un único cálculo transparente sobre un modelo de una empresa de ingeniería ficticia: plazos de pago, capacidad de ingeniería compartida, curvas de recompensa, derechos de aprobación y líneas base de medición. Los departamentos actúan con perfiles de comportamiento declarados o, opcionalmente, con agentes de IA que eligen dentro de reglas fijas. Las ejecuciones son emparejadas: ambas versiones comparten los mismos sucesos aleatorios, así que cualquier diferencia viene de la única regla que cambiaste. Las cifras son ilustrativas porque la empresa es ficticia. Lo que se traslada a tu organización es el mecanismo: quién recibe recompensa por qué, quién puede decidir y qué información tiene que circular entre ellos.
Investigación, supuestos y metodología
Los mecanismos siguen trabajos publicados sobre incentivos y manipulación de medidas de desempeño. Fuentes principales:
- Kerr, S. (1975). On the folly of rewarding A, while hoping for B. Academy of Management Journal, 18(4).
- Holmström, B., Milgrom, P. (1991). Multitask principal-agent analyses: incentive contracts, asset ownership, and job design. Journal of Law, Economics, & Organization, 7.
- Courty, P., Marschke, G. (2004). An empirical investigation of gaming responses to explicit performance incentives. Journal of Labor Economics, 22(1), 23-56.
- Oyer, P. (1998). Fiscal year ends and nonlinear incentive contracts: the effect on business seasonality. Quarterly Journal of Economics, 113(1), 149-185.
- Schweitzer, M. E., Ordóñez, L., Douma, B. (2004). Goal setting as a motivator of unethical behavior. Academy of Management Journal, 47(3), 422-432.
Supuestos: las cifras son ilustrativas y antes de impuestos; el coste de financiación de plazos de pago más cortos es el coste del capital por la reducción de las cuentas por pagar medias; los efectos sobre la calidad y la resiliencia de los proveedores no se modelan.
Un experimento gratuito de Voice2Evolve
Contrástalo con tu propia realidad
- Elige la situación que más se parezca a la tuya y observa cómo los cuadros de mando y el resultado de la empresa se separan.
- Cambia una sola cosa, como el KPI de ahorros, quién tiene que aprobar o qué información llega a quién, y repite el mismo año.
- Fíjate en qué se mueve y qué no, y pregúntate si la misma causa podría estar actuando en tu organización.
Preguntas y respuestas
- ¿Es gratuito el simulador de la paradoja de los KPI?
- Sí. No necesita cuenta ni correo electrónico. Solo el modo opcional «Tu organización» pide un correo, para enviarte un informe.
- ¿Es una previsión para mi empresa?
- No. Muestra cómo interactúan los sistemas de incentivos, con mecanismos documentados en la investigación sobre incentivos. Las cifras exactas son de una empresa ficticia; las preguntas que plantea son las que merece la pena hacer a tu propio equipo. No es asesoramiento financiero, de RR. HH. ni legal.
- ¿Qué es la ley de Goodhart?
- Es la observación de que una medida que se convierte en objetivo deja de ser fiable, porque las personas empiezan a optimizar la propia medida.
- ¿Qué puedo cambiar en la simulación?
- Puedes cambiar una regla cada vez, por ejemplo una línea base auditada, más capacidad o una curva de recompensa distinta, y repetir el mismo año para ver qué cambia.