À propos du paradoxe des KPI
Qu'est-ce que le paradoxe des KPI ?
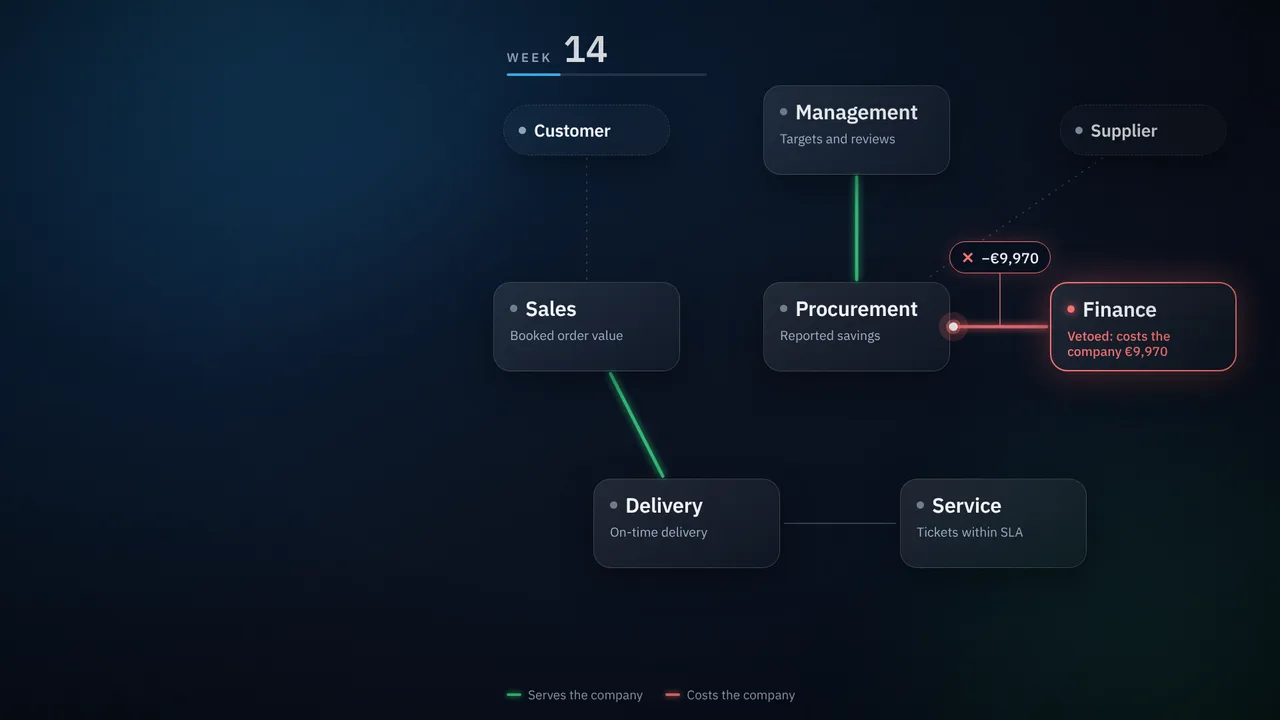
Le paradoxe des KPI, c'est ce qui se passe quand chaque service atteint ses propres objectifs et que l'entreprise dans son ensemble s'en sort pourtant moins bien. Chaque tableau de bord est raisonnable pris seul. Ensemble, ils récompensent des comportements qui déplacent coûts, risques ou retards vers l'indicateur d'un autre. Ce simulateur le montre dans une entreprise fictive, chaque chiffre provenant d'un calcul unique et transparent.
Comment des KPI contradictoires éloignent les services
L'une d'elles vous parle-t-elle ? La simulation montre d'où pourrait venir un tel conflit et pourquoi, pour que vous puissiez la comparer à ce que vous observez dans votre propre organisation. Ce sont des schémas courants, pas des constats sur une organisation réelle.
Économies contre conditions de paiement
Les achats sont mesurés sur les économies déclarées, la finance sur les délais de paiement fournisseurs (DPO). Une remise fournisseur accordée contre un paiement plus rapide peut améliorer un indicateur et dégrader l'autre.
Commandes contre capacité de livraison
Les ventes sont récompensées pour les commandes enregistrées, la livraison pour les projets terminés à temps. Des offres qui ignorent la charge de l'ingénierie finissent en projets en retard et en heures supplémentaires.
Niveaux de service contre effort
Une équipe de support mesurée sur les tickets clos dans les délais peut privilégier les tickets faciles au détriment de ceux qui comptent le plus pour les clients.
Chiffres déclarés contre chiffres réels
Quand un objectif dépend d'une base de référence ou d'une prévision, on a intérêt à déplacer la base ou la prévision plutôt que le résultat. Une base auditée supprime cette possibilité.
Pourquoi cela se reproduit
Steven Kerr a décrit ce schéma en 1975 : récompenser A en espérant B. La loi de Goodhart et la loi de Campbell disent la même chose sous d'autres angles : quand une mesure devient un objectif, on optimise la mesure. Nul besoin de mauvaise intention. C'est la conséquence de la façon dont les objectifs sont fixés.
Comment fonctionne la simulation
Chaque chiffre provient d'un calcul unique et transparent sur un modèle d'une entreprise d'ingénierie fictive : conditions de paiement, capacité d'ingénierie partagée, courbes de récompense, droits de validation et bases de mesure. Les services agissent selon des profils de comportement déclarés ou, en option, via des agents IA qui choisissent selon des règles fixes. Les simulations sont appariées : les deux versions partagent les mêmes aléas, donc tout écart vient de la seule règle que vous avez modifiée. Les chiffres sont illustratifs car l'entreprise est fictive. Ce qui se transpose à votre organisation, c'est le mécanisme : qui est récompensé pour quoi, qui peut décider et quelles informations doivent circuler entre eux.
Recherche, hypothèses et méthodologie
Les mécanismes suivent des travaux publiés sur les incitations et le détournement des mesures de performance. Sources principales :
- Kerr, S. (1975). On the folly of rewarding A, while hoping for B. Academy of Management Journal, 18(4).
- Holmström, B., Milgrom, P. (1991). Multitask principal-agent analyses: incentive contracts, asset ownership, and job design. Journal of Law, Economics, & Organization, 7.
- Courty, P., Marschke, G. (2004). An empirical investigation of gaming responses to explicit performance incentives. Journal of Labor Economics, 22(1), 23-56.
- Oyer, P. (1998). Fiscal year ends and nonlinear incentive contracts: the effect on business seasonality. Quarterly Journal of Economics, 113(1), 149-185.
- Schweitzer, M. E., Ordóñez, L., Douma, B. (2004). Goal setting as a motivator of unethical behavior. Academy of Management Journal, 47(3), 422-432.
Hypothèses : les chiffres sont illustratifs et avant impôt ; le coût de financement de délais de paiement plus courts est le coût du capital multiplié par la baisse des dettes fournisseurs moyennes ; les effets sur la qualité et la résilience des fournisseurs ne sont pas modélisés.
Une expérience gratuite de Voice2Evolve
Confrontez-le à votre propre réalité
- Choisissez la situation qui ressemble le plus à la vôtre et observez comment les tableaux de bord et le résultat de l'entreprise s'écartent.
- Changez une seule chose, comme le KPI d'économies, qui doit valider ou quelles informations parviennent à qui, et rejouez la même année.
- Observez ce qui bouge et ce qui ne bouge pas, puis demandez-vous si la même cause pourrait agir dans votre organisation.
Questions et réponses
- Le simulateur du paradoxe des KPI est-il gratuit ?
- Oui. Il ne demande ni compte ni adresse e-mail. Seul le mode facultatif « Votre organisation » demande une adresse e-mail, pour vous envoyer un rapport.
- Est-ce une prévision pour mon entreprise ?
- Non. Elle montre comment les systèmes d'incitation interagissent, avec des mécanismes documentés par la recherche sur les incitations. Les chiffres exacts sont ceux d'une entreprise fictive ; les questions qu'elle soulève sont celles à poser à votre propre équipe. Ce n'est pas un conseil financier, RH ou juridique.
- Qu'est-ce que la loi de Goodhart ?
- C'est le constat qu'une mesure devenue objectif cesse d'être fiable, parce que les gens se mettent à optimiser la mesure elle-même.
- Que puis-je modifier dans la simulation ?
- Vous changez une règle à la fois, par exemple une base auditée, plus de capacité ou une autre courbe de récompense, et vous rejouez la même année pour voir ce qui change.